
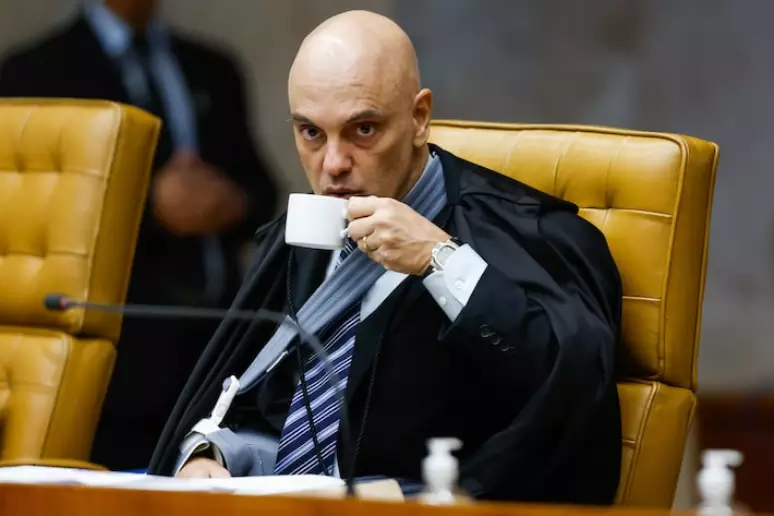
Decisão de Alexandre de Moraes retira cobrança sobre antecipações de recebíveis, que gerariam até R$ 14 bilhões aos cofres públicos.
O Supremo Tribunal Federal (STF) validou o decreto do presidente Luiz Inácio Lula da Silva que eleva as alíquotas do Imposto sobre Operações Financeiras (IOF) em diversas modalidades de crédito, câmbio e seguros. No entanto, uma decisão do ministro Alexandre de Moraes excluiu da cobrança o chamado “risco sacado”, modalidade que vinha sendo considerada controversa no setor produtivo e no próprio Judiciário.
A mudança tem impacto direto na arrecadação federal: com a retirada dessa operação da base de cálculo do IOF, o governo federal deixará de arrecadar até R$ 14 bilhões por ano, conforme projeções do setor financeiro.
A decisão, tomada de forma monocrática pelo ministro, foi incluída no julgamento do referendo da liminar concedida em abril por ele mesmo. Na ocasião, Moraes já havia suspendido os efeitos do decreto presidencial sobre as operações de risco sacado, alegando que o modelo se assemelha a uma cessão de crédito, e não a uma operação de crédito tradicional o que a tornaria fora do escopo de tributação pelo IOF.
O que é risco sacado
O risco sacado é uma operação financeira amplamente usada por empresas para antecipar recebíveis junto a bancos ou instituições financeiras. Na prática, funciona como uma espécie de crédito indireto: a empresa fornece produtos ou serviços com pagamento a prazo e, posteriormente, “antecipa” esse valor com desconto junto a uma instituição, que assume o risco de inadimplência do sacado (o cliente da empresa).
Apesar de sua similaridade com outras operações de crédito, Moraes entendeu que o risco sacado não caracteriza um contrato de crédito entre a instituição e a empresa que antecipa os valores, mas sim uma cessão de direito. “O risco sacado não configura operação de crédito, mas cessão de crédito, o que a torna não alcançada pelo IOF”, afirmou o ministro em sua decisão.
Repercussão no setor financeiro
A exclusão do risco sacado da cobrança do IOF foi bem recebida por representantes do setor produtivo, que alegavam aumento indevido de custos operacionais caso o decreto fosse mantido em sua totalidade. Para a Confederação Nacional da Indústria (CNI), a decisão do STF representa um “alívio importante” para o fluxo de caixa das empresas, especialmente pequenas e médias.
Já do lado do governo, a decisão representa um revés fiscal. O aumento do IOF havia sido incluído como uma das medidas para reforçar a arrecadação em 2025, num cenário de forte pressão por equilíbrio fiscal e cumprimento da meta de déficit zero.
Apesar disso, o governo comemorou a manutenção do restante do decreto, que continua a elevar o IOF em outras operações de crédito. O Palácio do Planalto ainda não comentou oficialmente sobre o impacto da decisão de Moraes na arrecadação.
Entenda o que muda no IOF
Com a decisão do STF, o decreto de Lula continua válido, mas com ajustes. Entre os pontos que seguem em vigor estão:
- A elevação das alíquotas do IOF para pessoas físicas e jurídicas em determinadas modalidades de empréstimo e financiamento;
- Alterações nas regras de cobrança do IOF em operações de seguros e câmbio;
- Ampliação do escopo de tributação sobre operações feitas por instituições financeiras com sede no exterior.
Fica de fora:
- A tributação sobre operações de antecipação de recebíveis com risco sacado.
Especialistas tributários explicam que a medida reduz a eficácia do decreto como ferramenta arrecadatória, mas alinha a cobrança do IOF à jurisprudência que já vinha sendo construída nos tribunais. “Já havia precedentes que apontavam a dificuldade de caracterizar o risco sacado como operação de crédito. A decisão de Moraes traz segurança jurídica ao setor”, afirma Mariana Lage, tributarista e professora de direito econômico.
Contexto político e fiscal
A decisão acontece em meio ao esforço do governo federal para aumentar receitas e cumprir as metas do novo arcabouço fiscal. Desde o início do ano, o Ministério da Fazenda tem adotado medidas para ampliar a arrecadação sem necessidade de criar novos impostos — estratégia que tem enfrentado resistência no Congresso Nacional e no setor produtivo.
O decreto que aumentou o IOF foi editado ainda em 2023, com entrada em vigor em janeiro de 2025, e vinha sendo questionado por associações empresariais e entidades do setor financeiro. A decisão de Moraes representa um meio-termo, preservando a maior parte do decreto, mas retirando um ponto considerado crítico.